Pour mesurer les émissions scope 3 FLAG d’une filière agricole, commencez par définir les activités et fournisseurs couverts, puis choisissez une méthode de calcul adaptée aux données disponibles. Les achats agricoles peuvent être évalués à partir de données fournisseurs, de méthodes hybrides ou de facteurs secondaires. Il faut toutefois examiner séparément les émissions liées aux terres, à leur gestion et aux éventuelles absorptions de CO2 : un total d’achats ne décrit pas à lui seul toute la dimension FLAG.
Choisir une méthode selon les données disponibles
Pour les biens et services achetés relevant de la catégorie 1 du scope 3, le GHG Protocol présente quatre approches dans son guide de calcul du scope 3. Leur choix repose notamment sur la disponibilité, la représentativité et la qualité des données : aucune ne convient automatiquement à tous les postes d’une filière agricole.
| Situation | Données nécessaires | Méthode | Limite et action |
|---|---|---|---|
| Une empreinte propre au bien acheté est documentée par le fournisseur. | Résultat spécifique, frontière de calcul, période et unité. | Spécifique fournisseur (supplier-specific). | Contrôler le périmètre couvert avant de l’utiliser ; une valeur fournisseur n’est pas fiable par sa seule origine. |
| Le fournisseur apporte des informations partielles sur sa production. | Données propres disponibles, complétées par des facteurs adaptés. | Hybride (hybrid). | Identifier explicitement les parties estimées et éviter les recouvrements. |
| Les quantités achetées sont connues, mais pas leurs émissions spécifiques. | Quantités physiques et facteurs moyens compatibles. | Données moyennes (average-data). | Vérifier unité, activité, géographie et période ; signaler l’absence de spécificité fournisseur. |
| Seules les dépenses d’achat sont connues. | Montants et facteurs monétaires appropriés. | Dépenses (spend-based). | Conserver le caractère estimatif et rechercher des données physiques pour améliorer la précision. |
Dans une filière où certains producteurs transmettent des données exploitables et d’autres non, une approche hybride peut servir de point de départ pour les achats concernés. En revanche, si l’unité ou la frontière d’un facteur est inconnue, le calcul n’est pas encore justifiable : il faut obtenir la documentation correspondante ou borner explicitement l’estimation.
Délimiter les émissions agricoles et les changements d’usage des terres
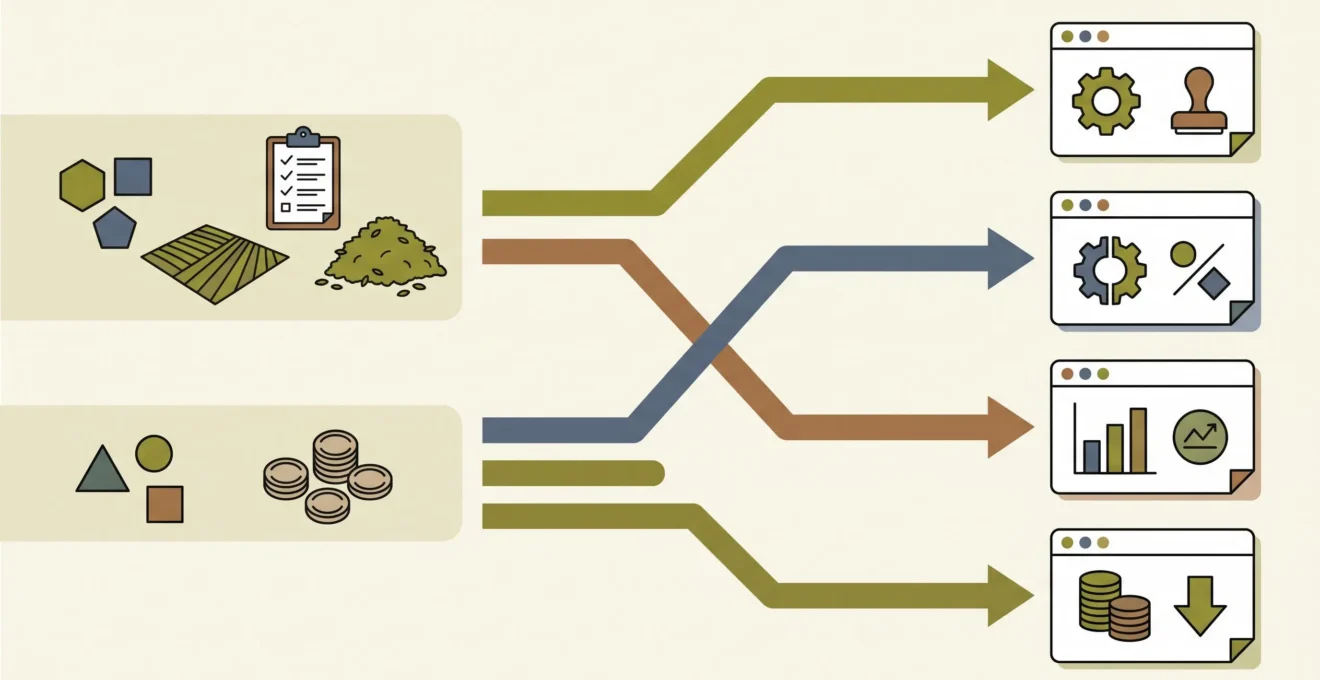
Une mesure FLAG exige une cartographie des activités agricoles réellement présentes dans la chaîne de valeur : productions végétales, élevage et opérations liées aux terres, selon le périmètre de l’entreprise. Il faut distinguer les émissions de production agricole, celles liées à la gestion et aux changements d’usage des terres, ainsi que les absorptions de CO2 éventuellement comptabilisables. Le GHG Protocol détaille ces sujets dans son standard Land Sector and Removals et sa documentation d’application.
Le standard Land Sector and Removals (LSR) apporte un cadre spécifique aux activités foncières significatives, y compris dans les chaînes de valeur. Sa prise d’effet est annoncée au 1er janvier 2027 par le GHG Protocol. Il ne faut pas en déduire une nouvelle obligation légale CSRD identique pour toutes les entreprises françaises.
- Production et gestion agricole : recenser les activités pertinentes et distinguer les postes d’émission au lieu de les réduire à la consommation d’énergie.
- Changement d’usage des terres : déterminer quelles parcelles, origines et informations historiques sont nécessaires à la méthode applicable, sans présumer qu’un contraste entre parcelles prouve un changement passé.
- Absorptions : identifier les flux et conditions de comptabilisation spécifiques ; ne pas les soustraire automatiquement des émissions de production.
- Traçabilité spatiale : relier les informations disponibles aux surfaces ou approvisionnements concernés et consigner les zones insuffisamment documentées.
Cette grille aide à repérer les postes à examiner, mais elle ne remplace pas les règles de calcul du LSR. Pour produire une valeur utilisable, il reste nécessaire de vérifier les frontières, données et méthodes prévues pour chaque poste, notamment lorsque la traçabilité foncière manque.
Rendre chaque calcul contrôlable
La qualité d’un inventaire ne se résume pas à son total en tonnes de CO2e. La documentation des données de scope 3 du GHG Protocol distingue les informations primaires propres aux partenaires des données secondaires et prévoit la transparence sur leurs types, leurs sources et la part des émissions calculée avec des données de partenaires.
Pour rendre un poste réexaminable, constituez une fiche de calcul contenant :
- La frontière : activité, fournisseur ou groupe de fournisseurs, poste scope 3, période et exclusions motivées.
- L’activité : quantité ou dépense, unité, origine des données et correspondance avec la production réellement considérée.
- Le facteur : valeur utilisée, source, version, unité, couverture géographique et période de référence.
- La méthode : calcul retenu, éventuelle combinaison de données primaires et secondaires, hypothèses et règles d’allocation documentées.
- Les limites : inconnues, données manquantes, contrôles effectués et possibilités de mise à jour.
Une pièce cohérente avec la période, l’unité et le périmètre peut être conservée comme justificatif du calcul. Si elle ne couvre qu’une partie des émissions, complétez l’information et signalez cette portée réduite. Si son origine demeure inconnue, n’indiquez pas le poste comme vérifié. Cette liste constitue une méthode de contrôle éditoriale, non une assurance de conformité CSRD.
Distinguer reporting CSRD et objectifs SBTi FLAG
Trois cadres répondent à des questions différentes. Le GHG Protocol apporte des méthodes de comptabilité des émissions ; la Science Based Targets initiative (SBTi) encadre la fixation d’objectifs climatiques, avec une guidance FLAG version 1.2 publiée le 19 mars 2026 ; la CSRD et les ESRS concernent des obligations de publication de durabilité pour les entreprises entrant dans leur champ d’application. Respecter l’un de ces cadres n’établit pas automatiquement la conformité aux deux autres.
La Commission européenne a adopté des mesures de simplification des ESRS en juillet 2026, présentées dans son cadre européen de reporting de durabilité. Leur portée juridique, leur entrée en vigueur et les dispositions applicables à l’exercice concerné doivent être contrôlées avant de qualifier une information d’obligatoire. De même, l’usage du LSR ou d’un inventaire FLAG ne prouve pas à lui seul qu’un reporting répond aux exigences ESRS applicables.
Qui peut aider à compléter le reporting CSRD ? Selon les besoins, recherchez un accompagnement capable de cadrer la comptabilité carbone agricole, de structurer la collecte auprès des fournisseurs et de distinguer les livrables méthodologiques des vérifications réglementaires. Avant de choisir, demandez le périmètre écrit de la mission, les données requises, la méthode prévue, les exclusions, le traitement des lacunes et la nature des livrables. Une offre peut paraître adaptée si ces éléments correspondent au besoin ; lorsqu’ils restent vagues, demandez des précisions plutôt que de présumer une compétence ou une conformité.
La prochaine étape consiste à dresser la liste des postes agricoles, des données disponibles et des pièces manquantes, puis à faire valider les règles techniques et réglementaires pertinentes pour votre exercice. C’est cette traçabilité qui permet de transformer une première estimation en inventaire défendable, sans lui attribuer une précision qu’elle n’a pas.